
¿Qué es un pagaré? Elementos obligatorios, tipos y cómo cobrarlo

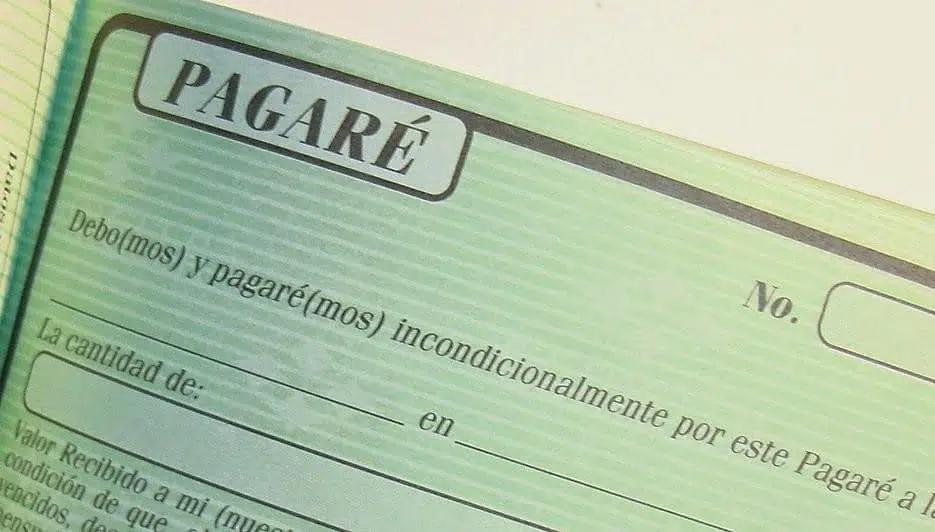
El pagaré es uno de los títulos valores más utilizados en las relaciones comerciales entre empresas. A diferencia del cheque, establece una fecha de vencimiento futura. Es especialmente útil para aplazar pagos de forma documentada y con respaldo legal.
- Elementos obligatorios del pagaré (Ley 19/1985)
- Diferencia entre pagaré y letra de cambio
- ¿Cómo cobrar un pagaré impagado?
- El error más caro con un pagaré: dejar pasar el plazo de protesto
- ¿Qué es el protesto notarial y cómo se hace?
- Pagaré vs transferencia bancaria: cuándo usar cada uno
- El pagaré bancario vs el pagaré no a la orden
- El descuento de pagarés: cómo cobrar antes del vencimiento
- Preguntas frecuentes
Elementos obligatorios del pagaré (Ley 19/1985)
- La palabra "pagaré" en el texto del documento
- Promesa pura y simple de pagar — sin condiciones
- Importe en cifras y letras (prevalece la letra si hay diferencia)
- Nombre de la persona a quien o a cuya orden se ha de pagar
- Fecha de vencimiento
- Lugar de pago (habitualmente una entidad bancaria)
- Fecha y lugar de emisión
- Firma del emisor (con sello y cargo si es empresa)
Diferencia entre pagaré y letra de cambio
| Pagaré | Letra de cambio |
|---|---|
| El emisor se compromete a pagar él mismo | El emisor ordena a un tercero que pague |
| Dos partes: emisor y beneficiario | Tres partes: librador, librado y tomador |
| Más sencillo — el más usado hoy | Más complejo — en declive |
¿Cómo cobrar un pagaré impagado?
- Presentar el pagaré en el banco indicado en la fecha de vencimiento
- Si no se paga: levantar el protesto notarial en los 8 días hábiles siguientes al vencimiento, o conseguir la declaración de impago del banco, que lo sustituye
- Reclamar judicialmente: juicio cambiario ante el Juzgado de Primera Instancia (también cabe el proceso monitorio)
El pagaré tiene un detalle que puede salirte caro si no lo conoces: hay que presentarlo al cobro el día del vencimiento o en uno de los dos días hábiles siguientes y, si no se paga, acreditar el impago con el protesto (en los 8 días hábiles siguientes) o con la declaración del banco. Si no lo haces, pierdes las acciones de regreso contra los endosantes, aunque mantienes la acción directa contra quien firmó el pagaré, que prescribe a los tres años desde el vencimiento.
El error más caro con un pagaré: dejar pasar el plazo de protesto
El pagaré tiene una ventaja enorme como instrumento de cobro — permite acudir al juicio cambiario, un procedimiento especial más rápido que la reclamación ordinaria. Pero esa ventaja se pierde si no se actúa en el plazo correcto cuando el deudor no paga.
Si un pagaré llega a su fecha de vencimiento y no se paga, tienes 8 días hábiles para levantar el protesto notarial (o disponer de la declaración de impago del banco). Si dejas pasar ese plazo, pierdes la acción de regreso contra los endosantes y demás obligados, aunque puedes seguir reclamando al firmante del pagaré.
¿Qué es el protesto notarial y cómo se hace?
El protesto es el acto formal mediante el que un notario acredita que el pagaré fue presentado al cobro y no fue pagado. Pasos:
- Acude a cualquier notaría con el pagaré original
- El notario levanta el "acta de protesto" — un documento que certifica el impago
- Con el pagaré y el acta puedes iniciar el juicio cambiario ante el Juzgado de Primera Instancia
El coste del protesto lo fija el arancel notarial y depende del importe; pregunta el precio en la notaría antes de hacerlo.
Pagaré vs transferencia bancaria: cuándo usar cada uno
| Situación | Mejor instrumento |
|---|---|
| Pago inmediato entre empresas | Transferencia bancaria |
| Aplazar el pago 30-90 días con garantía legal | Pagaré |
| Cliente con historial de impagos | Pagaré + aval bancario |
| Pago internacional | Transferencia o carta de crédito |
El pagaré bancario vs el pagaré no a la orden
Hay dos tipos principales de pagaré que conviene conocer:
- Pagaré "a la orden": puede endosarse — transferirse a un tercero mediante firma en el reverso. El banco puede descontarlo (anticiparte el dinero antes del vencimiento a cambio de una comisión)
- Pagaré "no a la orden": no puede endosarse. Solo puede cobrarlo el beneficiario original. Menos flexible pero a veces preferido por el emisor
El descuento de pagarés: cómo cobrar antes del vencimiento
Si necesitas liquidez antes de que venza el pagaré, puedes llevarlo al banco para que lo descuente. El banco te paga el importe del pagaré descontando una comisión (el tipo de descuento), y él se encarga de cobrarlo al vencimiento. Si el deudor no paga, el banco te cargará el importe de vuelta — es importante que el pagaré sea de un cliente solvente.
Preguntas frecuentes
¿El pagaré hay que firmarlo en un notario?
No. El pagaré es un documento privado que no necesita notario para su emisión. Solo se necesita notario en el protesto por impago.
¿Qué pasa si el emisor del pagaré se declara en concurso de acreedores?
El pagaré sigue siendo válido como crédito. Tendrás que presentarlo en el concurso de acreedores como acreedor ordinario o privilegiado según el caso.
En el ámbito laboral, el documento económico más habitual al final de una relación contractual es el finiquito: asegúrate de entender su contenido antes de firmarlo y verifica que los periodos cotizados constan bien en tu vida laboral.
Ver también: